Стоимость ОСАГО можно проверить по базовой ставке страховщика и тарифным коэффициентам. Для этого понадобятся сведения об автомобиле, собственнике, водителях и условиях договора. Одних возраста водителя и марки машины недостаточно: сначала нужно узнать, какую базовую ставку использует конкретная компания.
Проверено 18 октября 2026 года. Разбираем обычный годовой договор на зарегистрированный в России легковой автомобиль категории B, принадлежащий физическому лицу и используемый для личных нужд. Такси, иностранную регистрацию, перегон к месту регистрации и краткосрочные договоры в пример не включаем. Основа расчёта - Указание Банка России № 7204-У с учётом изменений № 7349-У. [1][2]
Это объяснение расчёта, а не онлайн-калькулятор или предложение купить полис. Итог учебного примера не является вашей персональной ценой.
Какие сведения подготовить
Сверяйте вводимые данные с документами до получения предложения страховщика:
| Что проверить | Зачем это нужно |
|---|---|
| Категория автомобиля, собственник и цель использования | Для выбора соответствующей базовой ставки и схемы расчёта |
| Место жительства собственника | Для территориального коэффициента КТ; для физлица используется место жительства, указанное в ПТС, СТС либо паспорте |
| Мощность двигателя | Для коэффициента КМ; мощность берут из ПТС или СТС, при отсутствии данных - из каталога изготовителя |
| Кто допущен к управлению | В договоре может быть список водителей или отсутствовать такое ограничение |
| Возраст и стаж каждого указанного водителя | Для КВС; важны возраст и стаж на дату начала страхования ответственности водителя, стаж соответствующей категории |
| КБМ водителей | Для коэффициента, связанного со страховыми возмещениями; страховщик использует сведения АИС страхования |
| Срок договора и период использования машины | Чтобы выбрать подходящую формулу и коэффициент сезонного использования |
Основание: приложение 1, пункты 1-6 приложения 2 и пункты 5, 6, 10-14 приложения 4 к № 7204-У. [1] Фамилии, номера документов и другие личные данные в комментариях к статье публиковать не нужно.
Формула для обычного годового договора
Для нашего случая строка 1 таблицы пункта 14 приложения 4 устанавливает:
Страховая премия = ТБ × КТ × КБМ × КВС × КО × КМ × КС. [1]
Страховая премия здесь - стоимость полиса. Коэффициенты перемножаются, а не складываются.
Базовая ставка ТБ
Для категории B/BE с собственником-физлицом, включая машины для бытовых и семейных нужд, пункт 2.2 приложения 1 задаёт границы базовой ставки 1399-8665 рублей. Это диапазон ТБ, а не минимальная и максимальная цена готового полиса. Такси выделено в другую строку. [1]
Конкретную ТБ в разрешённых границах устанавливает страховщик по своей методике. Поэтому одинаковые исходные данные могут дать разные предложения разных компаний. Нельзя просто взять нижнюю границу и считать её обещанной вам ставкой. Основание: пункт 2 приложения 4. [1]
Коэффициенты: что они меняют
- КТ зависит от территории преимущественного использования. Для физлица это определяется по месту жительства собственника, а не по тому, в каком городе удобнее оформить полис. Например, для Москвы в таблице указан КТ 1,8 для обычного легкового автомобиля. Для другой территории нужно найти свою строку и правильный столбец. [1]
- КБМ связан со страховыми возмещениями. Для расчёта берут применимое значение из страховой истории, а не назначают себе скидку по числу лет за рулём. Например, классу 4 соответствует КБМ 1. Подробную таблицу и восстановление КБМ этот материал не разбирает. [1]
- КВС учитывает сочетание возраста и стажа. Например, водителю 37 лет со стажем 12 лет соответствует значение 0,94: строка возраста 35-39, столбец стажа от 10 включительно до 15 лет. [1]
- КО учитывает ограничение списка водителей. При указанном в договоре списке КО равен 1; без ограничения для физлица - 3,16. Простая замена одного множителя не описывает все последствия смены условий: КБМ и применение КВС нужно проверить заново по соответствующим правилам. [1]
- КМ зависит от мощности. Для категории B при мощности свыше 100 до 120 л.с. включительно он равен 1,2. Например, 120 л.с. ещё относится к этому интервалу. [1]
- КС зависит от периода использования машины. При использовании свыше девяти месяцев он равен 1; при трёх месяцах - 0,5. Эти значения нельзя подменять долей месяцев в году. [1]
Если в ограниченном списке несколько водителей, для расчёта берут максимальный КБМ среди них и максимальный КВС среди них. Это две отдельные проверки: максимумы могут относиться к разным людям. Усреднять значения нельзя. Основание: пункты 6 и 11 приложения 4. [1]
Важно
Сезонное использование и краткосрочный договор - разные условия. Для краткосрочного договора предусмотрена другая строка формулы с КП; применять к нему наш годовой пример или одновременно добавлять КС и КП нельзя. [1]
Пошаговый учебный пример
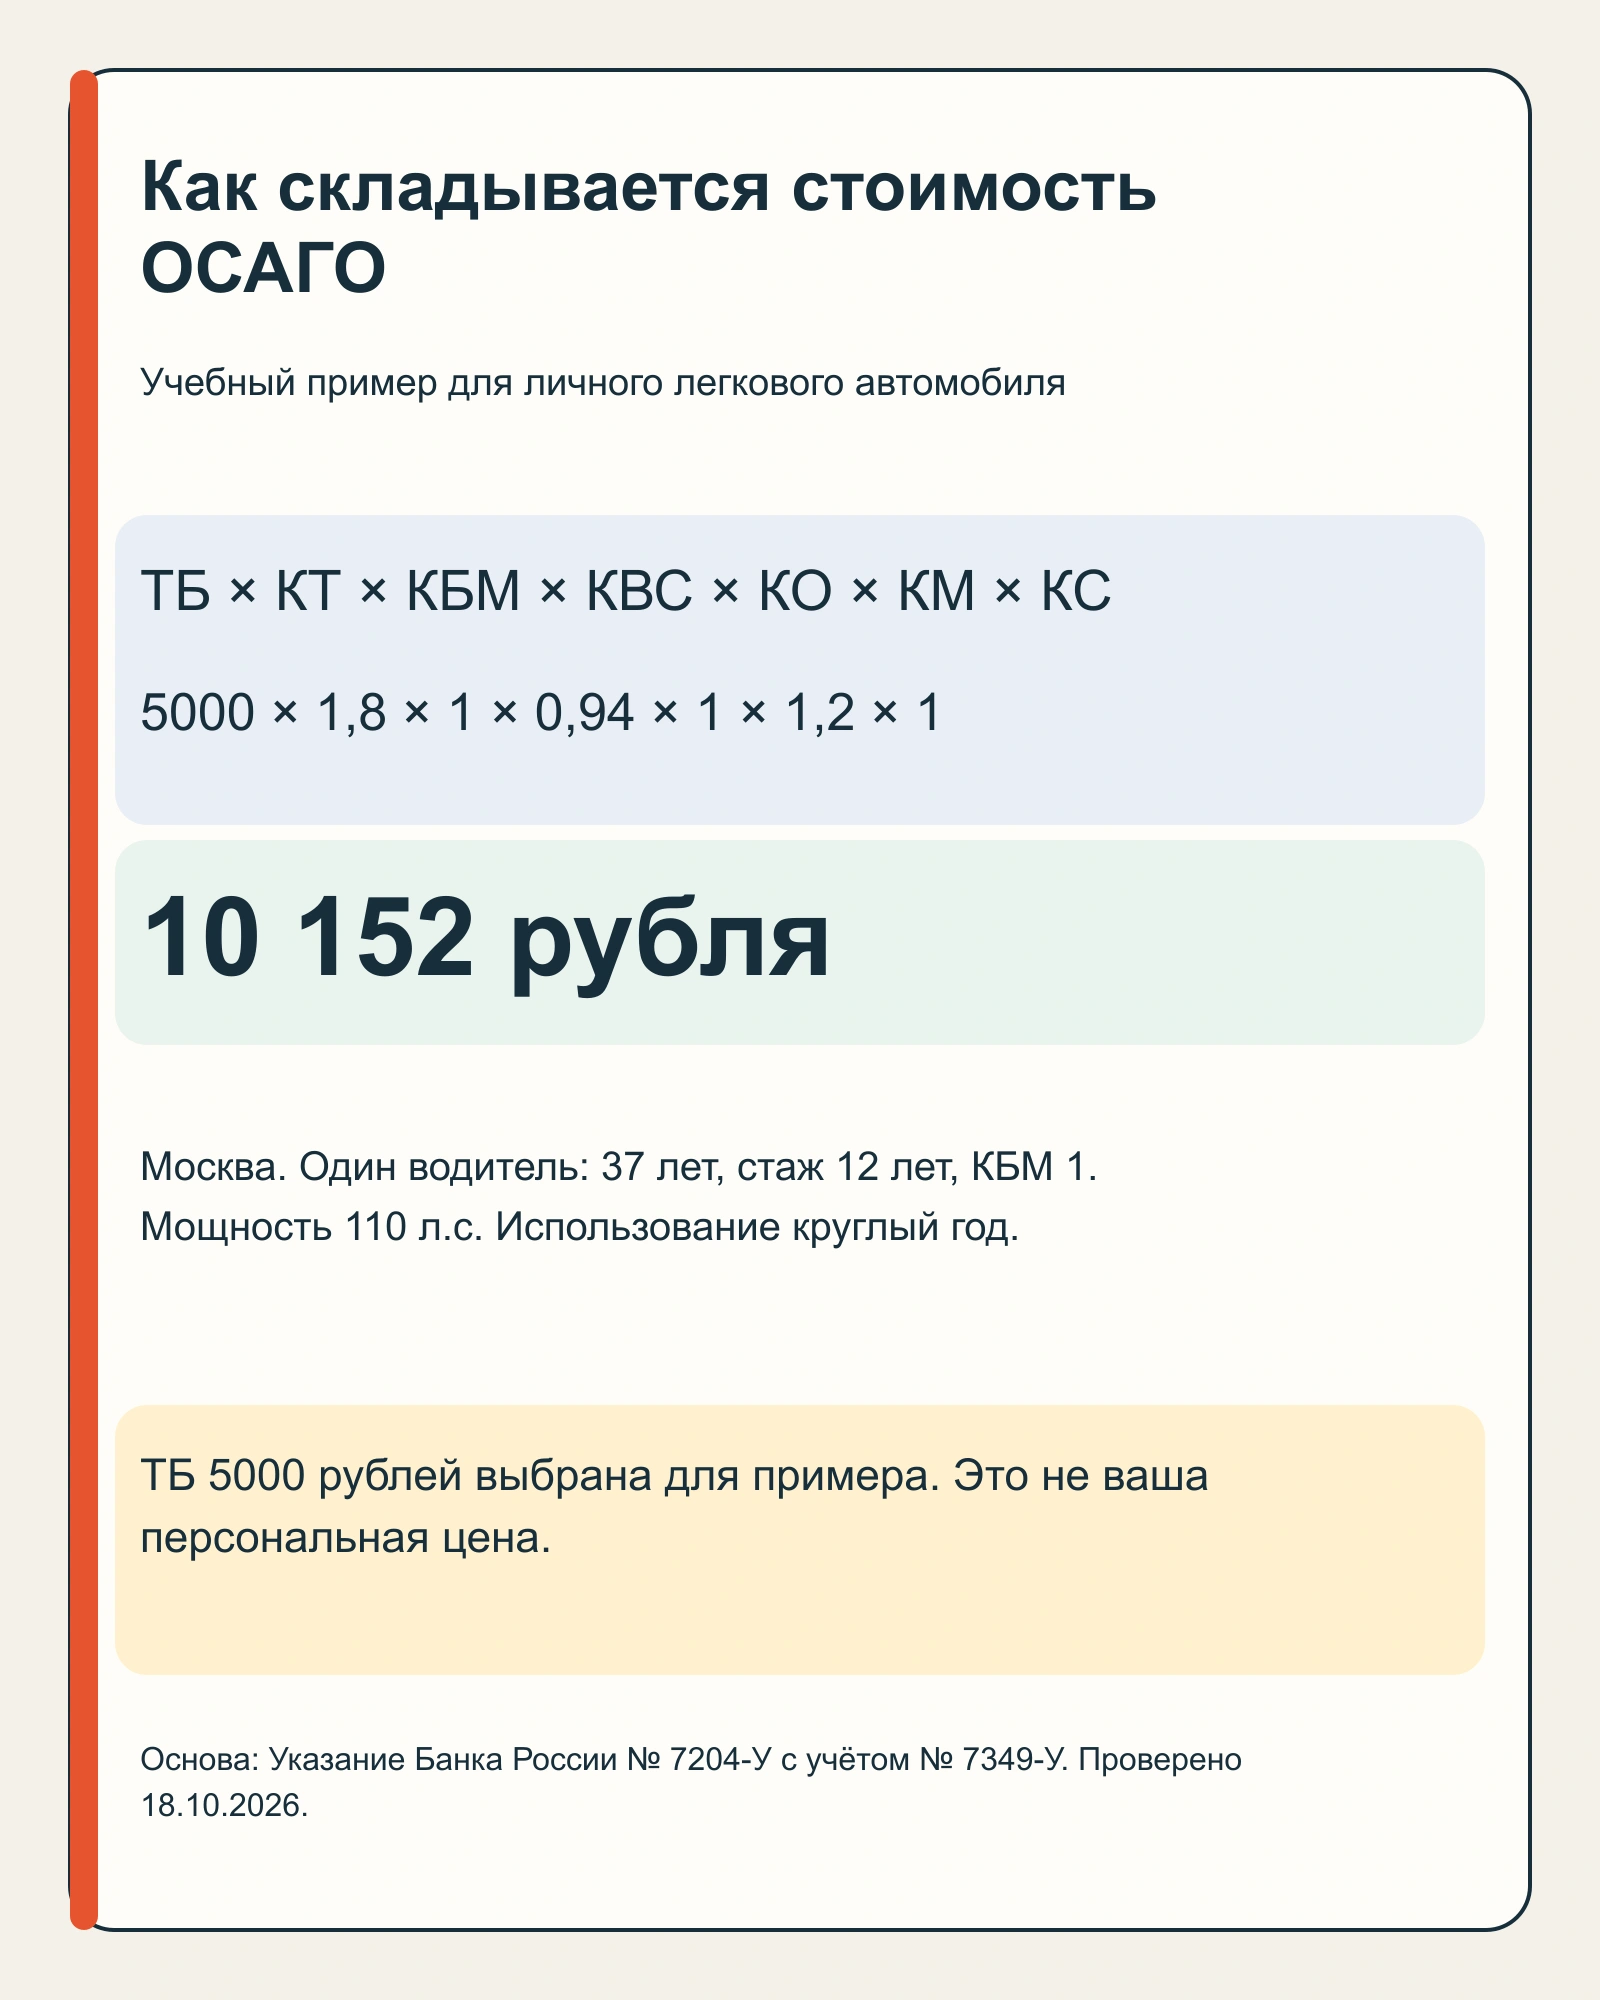
Возьмём вымышленные исходные данные: собственник-физлицо живёт в Москве; автомобиль категории B для личных нужд, зарегистрирован в России; мощность 110 л.с.; обычный годовой договор с круглогодичным использованием. В списке один водитель 37 лет со стажем 12 лет. Допустим, его подтверждённый класс КБМ - 4. ТБ 5000 рублей выбрана только для примера, это не реальная ставка какой-либо компании.
| Компонент | Значение | Почему взяли его |
|---|---|---|
| ТБ | 5000 рублей | Учебное допущение внутри границ 1399-8665 рублей; приложение 1, строка 2.2 |
| КТ | 1,8 | Москва, приложение 2, пункт 1, строка 82, столбец для обычных автомобилей |
| КБМ | 1 | Условно подтверждён класс 4; приложение 2, пункт 2, строка 6 |
| КВС | 0,94 | 37 лет и 12 лет стажа; приложение 2, пункт 5.1 |
| КО | 1 | Указанный список водителей; приложение 2, пункт 4 |
| КМ | 1,2 | 110 л.с.; приложение 2, пункт 3.1, строка 4 |
| КС | 1 | Круглогодичное использование; приложение 2, пункт 6, строка 8 |
Все нормативные значения - из № 7204-У; изменения № 7349-У московскую строку и остальные выбранные значения не затрагивают. [1][2]
Считаем по порядку:
- 5000 × 1,8 = 9000 рублей.
- 9000 × 1 × 0,94 = 8460 рублей.
- 8460 × 1 × 1,2 × 1 = 10 152 рубля.
В этом примере произведение получилось целым: дополнительное округление не понадобилось. Это арифметический результат выбранных условий, а не котировка страховщика и не средняя цена ОСАГО. Для своего расчёта замените все исходные данные и ТБ на значения из вашего предложения.
Как проверить реальную цену
Попросите страховщика показать применённую базовую ставку и коэффициенты. Последовательно сопоставьте их с введёнными сведениями и подходящей строкой тарифных правил. При сравнении предложений сохраняйте одинаковые дату начала, состав водителей, сведения о машине и периоды использования. Сначала выясните причину отличия исходных данных или ТБ, затем сравнивайте итог.
Если сумма в предложении выше учебной, это само по себе не доказывает ошибку: учебная ТБ и ваша ТБ могут различаться. Если не совпадает КБМ, нужно проверить сведения страховой истории; менять его на удобное значение вручную нельзя. Правила используют данные АИС страхования. [1]
Частые ошибки
- Принимать диапазон базовой ставки за цену полиса без коэффициентов.
- Брать коэффициент территории по месту покупки страховки вместо места жительства собственника.
- Считать стаж от даты последней замены удостоверения, не сверяя дату получения права управления нужной категорией.
- Усреднять КБМ и КВС нескольких водителей.
- Путать 120 и 121 л.с.: граница интервала влияет на КМ.
- Считать трёхмесячное использование как 3/12 годовой цены или применять сезонный КС к краткосрочному договору.
- Подставлять таблицу старого года без проверки действующего документа. Например, в 2026 году поправка № 7349-У изменила отдельные территориальные строки; московский пример не заменяет проверку других территорий. [1][2]
Короткие ответы
Можно узнать точную цену только по мощности и возрасту? Нет, для показанной схемы этого недостаточно. Нужны остальные применимые коэффициенты и ТБ конкретного страховщика. [1]
У всех страховщиков одна базовая ставка? Нет. Регулятор устанавливает границы, а конкретное значение в них страховщик определяет по своей методике. [1]
Можно взять КБМ из чужого примера? Нет. В примере класс 4 - условие задачи. Для реального договора используется применимая страховая история. [1]
Подойдёт эта формула для полиса на несколько дней? Нет, у краткосрочного договора другая формула. Обратитесь за расчётом именно такого договора, не делите годовую премию на число дней. [1]
Что делать
Подготовьте сведения о собственнике, машине и водителях, уточните срок договора и использование автомобиля. Получите ТБ и коэффициенты страховщика, проверьте исходные данные и только затем перемножайте применимые значения. Сохраняйте расчёт вместе с предложением, чтобы видеть причину разницы цен.
Официальные источники
- Указание Банка России от 09.10.2025 № 7204-У, официальный текст. Читаемая публикация: Вестник Банка России № 54 (2585), 15.12.2025, печатные страницы 13-32. Пункты 6-7 основного текста; приложения 1, 2, 4. Основная часть действует с 09.12.2025, отдельное положение по иностранным ТС - с 01.01.2026 и к нашему примеру не относится.
- Указание от 04.05.2026 № 7349-У в Вестнике Банка России № 19 (2608), 17.06.2026, печатная страница 72. Официально опубликовано 11.06.2026; вступление через 10 дней после дня опубликования, то есть 22.06.2026. Изменены строки 58.3 и 60.1-60.5 таблицы пункта 1 приложения 2.